- Article Title
- 米ハイパースケーラーのAI投資は加速 注目すべきポイントは?
田中 純平
2026/08/14

米ハイパースケーラー4社は、AIインフラ需要の高まりを受けて設備投資を大幅に増額しており、2026年には合計7,200億ドル超に達する見通しだ。各社は、長期契約や設備投資対象の工夫によって投資の採算性と柔軟性を確保している点も強調しており、市場参加者のAI関連株への関心を再び高めるきっかけとなった可能性がある。
米国の大手ハイパースケーラー4社による2026年4-6月期決算は、AI(人工知能)インフラ投資の拡大基調が一段と強まっていることを示した。2026年4-6月期の設備投資は、アマゾン、アルファベット、マイクロソフト、メタの合計で1,651億ドルに達し、前年同期比で87%増加した(図表1)(※設備投資の定義はブルームバーグ基準)。また、アマゾン、アルファベット、メタは2026年の設備投資ガイダンスを上方修正した。


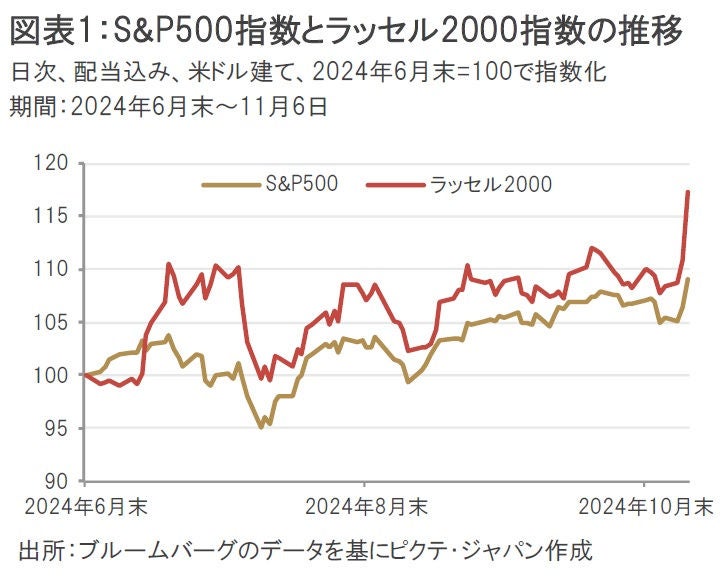
アマゾンは、AWSおよび生成AI向け投資を背景に、2026年通期の設備投資見通しを従来の2,000億ドルから2,200億ドルへ引き上げた。経営陣は、現行の投資水準でも2026年の需要を完全には満たせず、供給制約が2027年にも続く可能性を示している。
メタは、2026年の設備投資見通しを1,300億~1,450億ドルへ変更し、従来レンジの下限を1,250億ドルから引き上げた。データセンターおよびネットワーク基盤を増強する方針だ。
マイクロソフトは、2026年暦年の設備投資見通しを従来の1,900億ドルから1,750億ドルへ下方修正した。しかし、これはデータセンター資産の耐用年数変更に伴うリース区分の変更を反映したためであり、投資計画の縮小を示すものではない。
アルファベットは、2026年の設備投資見通しのレンジを、従来の1,800億~1,900億ドルから1,950億~2,050億ドルへ引き上げるとともに、2027年の設備投資が大幅に増加する方針を再確認した。背景には、AIインフラおよびAIソリューションに対するGoogle Cloudの強い需要がある(図表2)。

これら4社の2026年設備投資見通しは合計で7,200億~7,450億ドルとなる。背景にあるのは、AI需要が依然として供給能力を上回る状況が続いていることに加え、メモリや部材価格の上昇などコストインフレも投資額を押し上げているためだ。また、各社の説明からは、クラウド受注残高や利用動向が引き続き堅調であり、需要減速を前提とする局面にはなお至っていないことがうかがえる。

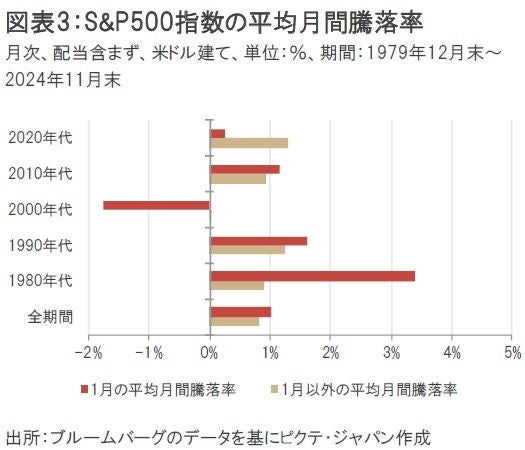
実際、アルファベットのGoogle Cloudでは、売上高が前年同期比82%増加し、26年1-3月期の増加率(同+63%)から加速した。また、アマゾンのAWSも売上高が同37%増加し、こちらも前期から増加率(同+28%)が加速した。一方、マイクロソフトのAzureは売上高が同38%増加し、前期(同+39%)とほぼ変わらない好調な成長率を維持している(図表3)。

市場では巨額投資の持続性や収益化を懸念する見方もあるが、今回の決算は、少なくとも短期的にはAI・クラウド需要が依然として供給能力を上回り、各社が能力増強を急ぐ局面にあることを示した。
米ハイパースケーラーの中でもアマゾンとマイクロソフトの決算会見でのコメントは特に興味深い。
アマゾンは、現時点でサーバーの耐用年数を少なくとも5〜6年と見積もっており、足元のAIキャパシティの大半について、少なくとも5年契約で顧客を確保していると主張している。サーバー投資は平均すると投資回収に3年弱を要するとしているため、損益分岐点を超えた後の2〜3年間には、相当程度のフリーキャッシュフローを創出することになる。また、データセンターの耐用年数は30年以上であるため、少なくとも5〜6世代分のサーバー投資の経済性を取り込めると見込んでおり、初期のデータセンター投資を繰り返す必要がないことから、第2世代以降のサーバー世代では、全体としてさらに優れた経済性が実現されると説明した。
一方、マイクロソフトは、2026年4〜6月期における設備投資の3分の2が、主にCPUやGPUなどの耐用期間の短い資産であり、残りの3分の1は、主に土地やデータセンター(建物)などの耐用期間の長い資産であると説明した。AI需要が鈍化した場合には、耐用期間の短いCPUやGPUへの投資ペースを落とせばよいだけであるため、設備投資額を柔軟に管理することができると主張した。
アマゾンはサーバー、マイクロソフトはCPUやGPUと、それぞれ異なる資産に言及しているものの、両社とも多額の設備投資に柔軟に対応可能であることを投資家にアピールした格好だ。
今回の決算は、AI投資が期待先行ではなく、実需と受注残高の裏付けを伴って拡大していることを改めて示したと評価できる。短期的にはフリー・キャッシュフローへの圧迫が意識される可能性はあるものの、各社経営陣はクラウドおよびAIの長期的な収益化に十分な確信を示している。このため、AIインフラ投資の恩恵を受ける半導体や電子部品、サーバー、光ファイバーなどの関連企業を取り巻く事業環境は、当面良好に推移していく公算が大きいと考える。
●当資料はピクテ・ジャパン株式会社が作成した資料であり、特定の商品の勧誘や売買の推奨等を目的としたものではなく、また特定の銘柄および市場の推奨やその価格動向を示唆するものでもありません。
●投資信託は値動きのある有価証券等に投資するため、基準価額は変動します。外貨建資産の場合は為替変動リスクもあります。したがって、投資者の皆さまの投資元本が保証されているものではなく、基準価額の下落により損失が生じ、投資元本を割り込むことがあります。運用による損益は、すべて投資者の皆さまに帰属します。
●当資料は信頼できると考えられる情報に基づき作成していますが、その正確性、完全性、特定の目的への適合性を保証するものではありません。記載内容は作成日現在のものであり、予告なく変更される場合があります。また、過去の実績は、将来の運用成果等を示唆・保証するものではありません。
●投資信託は預金等ではないため、元本および利回りの保証はなく、預金保険機構または保険契約者保護機構の対象ではありません。また、登録金融機関でご購入いただいた投資信託は、投資者保護基金の対象とはなりません。
●当資料の内容は、法務、会計、税務、経営、投資その他に係る助言を目的としたものではありません。
●当資料に掲載されている内容に関する著作権その他の知的財産権は、原則として、当社、ピクテ・グループまたは正当な権利者に帰属します。無断での使用、複製、転載、改変、翻訳、配布等は禁止されています。マーケット・データのご利用に関する詳細は、当社ウェブサイト 「会社情報」の「運用・方針等」内の「マーケット・データ利用規約」をご参照ください。