- Article Title
- 予想を下回った日本のGDP成長率と金融政策
梅澤 利文
2026/08/17

4-6月期の実質GDP成長率は年率1.1%増と市場予想や前期を下回り、外需主導で国内需要はマイナス寄与となった。輸入減少は中東情勢悪化による供給不安が背景とみられ、持続的成長要因とは言い難い。問題は設備投資と個人消費で、所得環境は改善するも物価への懸念から消費回復は鈍い。日銀は年内と来年の利上げ方針を維持しつつ、物価対策を継続する必要があると筆者はみている。
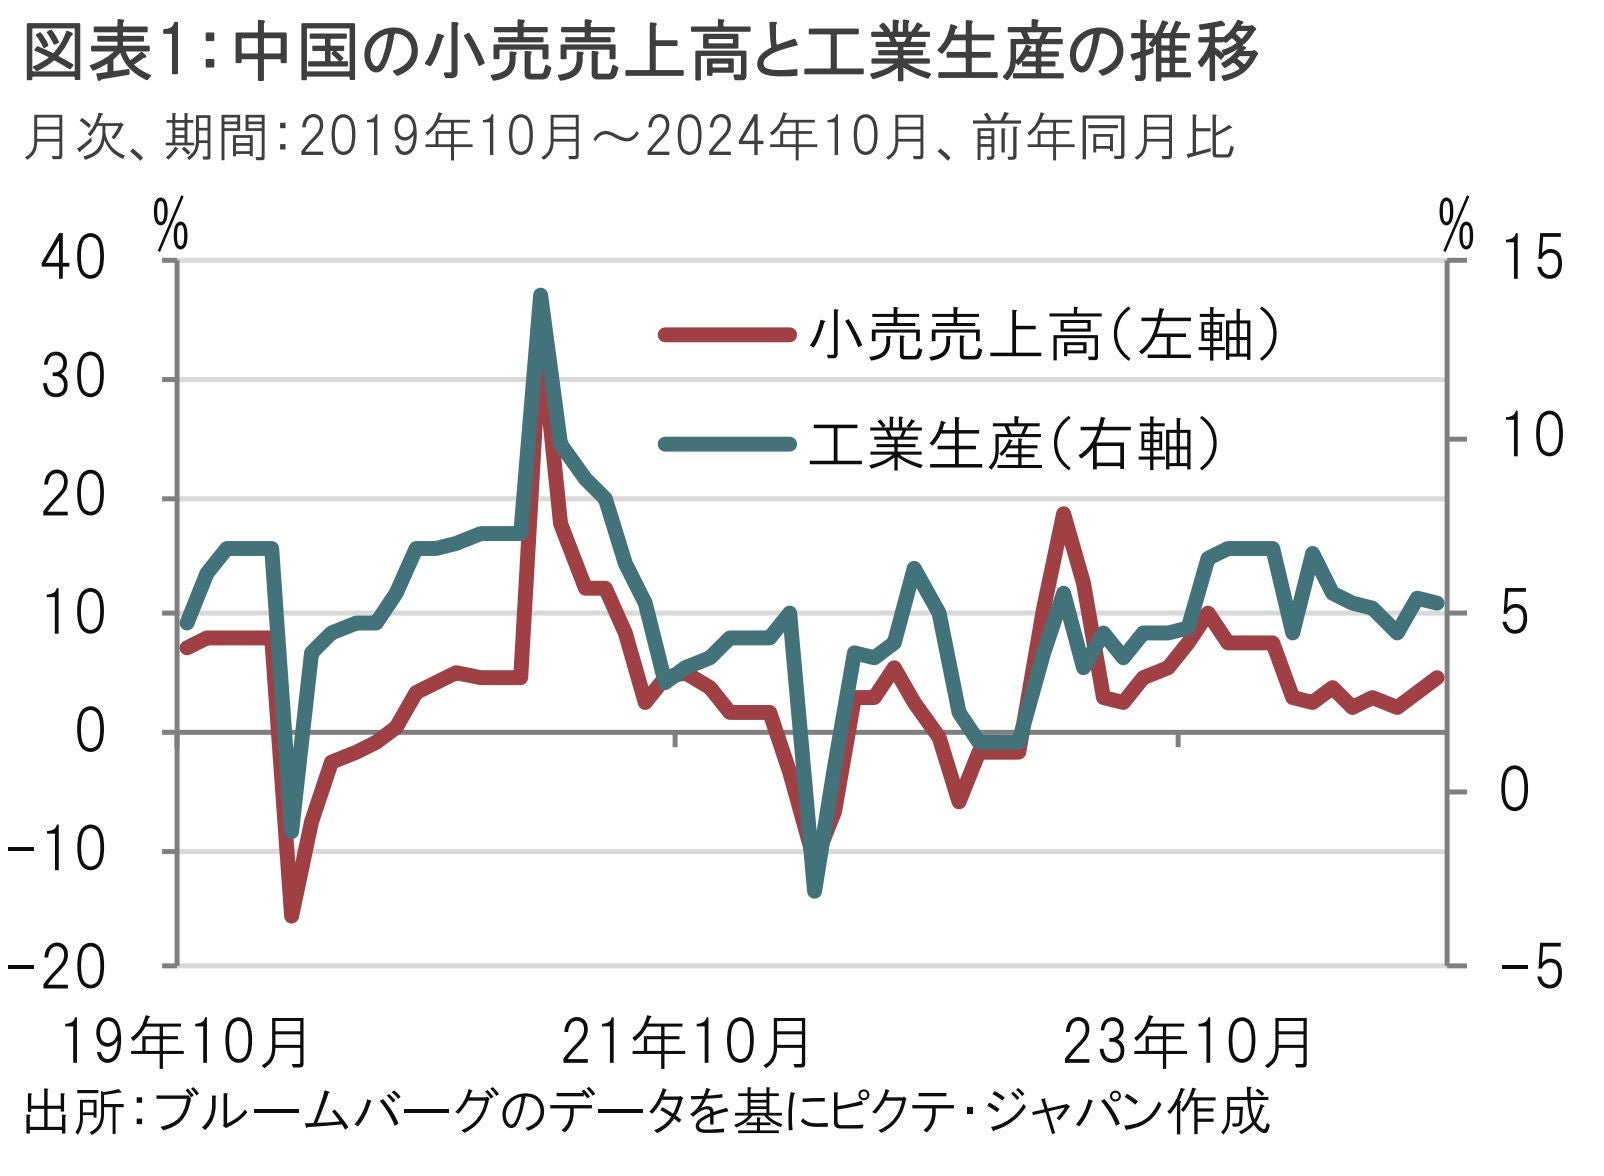
内閣府が8月17日に発表した日本の4-6月期GDP(国内総生産、速報値)は、物価変動の影響を除いた実質(季節調整値)ベースが前期比年率で1.1%増と、市場予想の2.0%増、1-3月期の1.9%増を下回った(図表1参照)。3四半期連続でプラス成長を確保したものの、市場の期待には届かなかった。前期比では0.3%増だった。国内の総合的な物価動向を示唆するGDPデフレーター前年比は2.6%上昇と、市場予想の2.3%上昇を上回り、インフレ懸念が示唆される水準だった。

GDP統計は株式など日本の主な市場が開始する前に発表された。17日の市場で日本の国債利回りは全般に先週末から上昇し。GDP成長率が市場予想を下回った点に反応しなかったといえよう。
今年2月末の米軍などによるイランへの軍事行動を端緒とする中東情勢の悪化は、当初想定された期間より長期化している。このような中で4-6月期GDPはプラス圏を確保した。また成長率の水準も日本の潜在成長率を上回っている。その点で日本経済は底堅い。ただし、そのプラス成長の内容には懸念もあり、市場の反応も芳しくないようだ。
前期比で0.3%増となった日本のGDP成長率を基に内容を検討する(図表2参照)。

まず、成長率を国内需要と海外需要(純輸出)に分け寄与度で見ると、1-3月期は国内、海外需要ともに寄与度はプラスであった。しかし4-6月期では国内需要は-0.2%pt(パーセントポイント)とマイナスであった一方、海外需要は0.5%ptだった。1-3月期は国内・海外のバランスが取れていたが、4-6月期は外需に依存する格好となった。
さらに一段掘り下げて外需を(財貨・サービスの)輸出と輸入に分けてみると、輸出の伸びは前期比で0.5%増と、1-3月期の1.7%増からは鈍化したが、3四半期連続でプラスの伸びをしっかり確保した。一方、輸入は1.5%減と、前期の0.3%増からマイナスに転じた。純輸出(輸出-輸入)は輸入がマイナスになるとGDPの計算上はプラスに寄与するため成長率の計算上はプラスに寄与した。問題なのは、輸入の落ち込みは中東情勢悪化による供給不安が背景で一時的とみられることだ。輸入鈍化による成長押し上げ要因は持続的とは考えにくい。
より気になるのは、軟調な内需である。民間最終消費支出(個人消費)は4-6月期が前期比0.0%と、1-3月期の0.5%増を下回った。民間企業設備(設備投資)は、4-6月期が前期比で1.2%減と、1-3月期の1.0%減からマイナス幅を拡大した。
設備投資は2四半期連続でマイナスとなった。決算などを見る限り、日本の企業収益は堅調と思われること、省力化投資という息の長いテーマがあることなどを背景に市場では設備投資はプラスに転じるとみていただけに意外な結果となった。
もっとも、設備投資の伸びも項目によりばらつきがある。研究開発サービスやソフトウェアがマイナスに寄与したものの、生産用機械はプラスを確保した。コスト高や不確実性の高さが設備投資に影響を与えた可能性がありそうだ。潜在的な需要は根強いとみられるだけに、設備投資の動向については、しばらく様子を見て、判断を今後にゆだねたい。
個人消費もさえない数字だった。4月からの値上げの影響によりたばこが振るわなかったほか、電気代を含む非耐久財が押し下げ要因となった。一方で、自動車などの耐久財や衣服などの半耐久財が増加に寄与した。
個人消費を取り巻く環境を所得面だけで見ると、消費回復への期待もある。厚生労働省が8月5日に発表した毎月勤労統計調査(速報)によると、1人当たりの現金給与総額(名目賃金に相当)は前年同月比3.4%増となった(図表3参照)。5ヵ月連続で3%を上回った。所定内給与(基本給に相当)は全体が3.4%で、一般労働者(除くパートタイム)に限れば3.6%増だ。マイナス続きだった実質賃金もプラス圏が定着しつつある。所得環境は改善傾向だが、消費支出はややさえなかった印象だ。
何が原因か、特定は困難だが、中東情勢の不確実性は消費にとってもプラス要因ではないだろう。また、物価動向も支出を抑えた可能性がある。足元のインフレ率こそ鈍化しているが、食品価格の昨年からの反動や政府の補助金などによる鈍化であることを踏まえると、その持続性には疑問も残る。物価上昇への本格的な対応が必要だろう。
4-6月期GDP鈍化は、日銀の政策に影響はあるだろうか。おそらく限定的で、物価対策の必要性を強めた可能性さえ考えられる。筆者は年内9月か10月のどちらか1回利上げ、来年も利上げ姿勢継続という見方を維持している。設備投資など、確認したい項目はあるが、物価が消費抑制要因とみられる中、日銀に適切な対応が求められよう。

●当資料はピクテ・ジャパン株式会社が作成した資料であり、特定の商品の勧誘や売買の推奨等を目的としたものではなく、また特定の銘柄および市場の推奨やその価格動向を示唆するものでもありません。
●投資信託は値動きのある有価証券等に投資するため、基準価額は変動します。外貨建資産の場合は為替変動リスクもあります。したがって、投資者の皆さまの投資元本が保証されているものではなく、基準価額の下落により損失が生じ、投資元本を割り込むことがあります。運用による損益は、すべて投資者の皆さまに帰属します。
●当資料は信頼できると考えられる情報に基づき作成していますが、その正確性、完全性、特定の目的への適合性を保証するものではありません。記載内容は作成日現在のものであり、予告なく変更される場合があります。また、過去の実績は、将来の運用成果等を示唆・保証するものではありません。
●投資信託は預金等ではないため、元本および利回りの保証はなく、預金保険機構または保険契約者保護機構の対象ではありません。また、登録金融機関でご購入いただいた投資信託は、投資者保護基金の対象とはなりません。
●当資料の内容は、法務、会計、税務、経営、投資その他に係る助言を目的としたものではありません。
●当資料に掲載されている内容に関する著作権その他の知的財産権は、原則として、当社、ピクテ・グループまたは正当な権利者に帰属します。無断での使用、複製、転載、改変、翻訳、配布等は禁止されています。マーケット・データのご利用に関する詳細は、当社ウェブサイト 「会社情報」の「運用・方針等」内の「マーケット・データ利用規約」をご参照ください。