- Article Title
- ジャクソンホール:ウォーシュ発言の要点と今後
梅澤 利文
2026/08/31

ウォーシュFRB議長はジャクソンホール会議での基調講演で、PCE物価指数が目標の2%を上回り続ける現状に不満を示し、インフレ抑制を優先するタカ派姿勢を明確にした。これを受け米国債利回りは概ね上昇、年内利上げ見通しも高まった。議長は金融環境は全体として引き締め的とは言えないとし、物価が十分な速度で目標に向かわなければ追加利上げに動く可能性を示唆するなどタカ派姿勢だった。
米連邦準備制度理事会(FRB)のウォーシュ議長は8月28日、カンザスシティー連銀主催の経済シンポジウム「ジャクソンホール会議」で基調講演(以下、講演)を行った。講演の中でウォーシュ議長は金融政策について言及し、今後の利上げに含みを持たせ、インフレ抑制を優先するタカ派(金融引き締めを選好)姿勢を明確に示した。
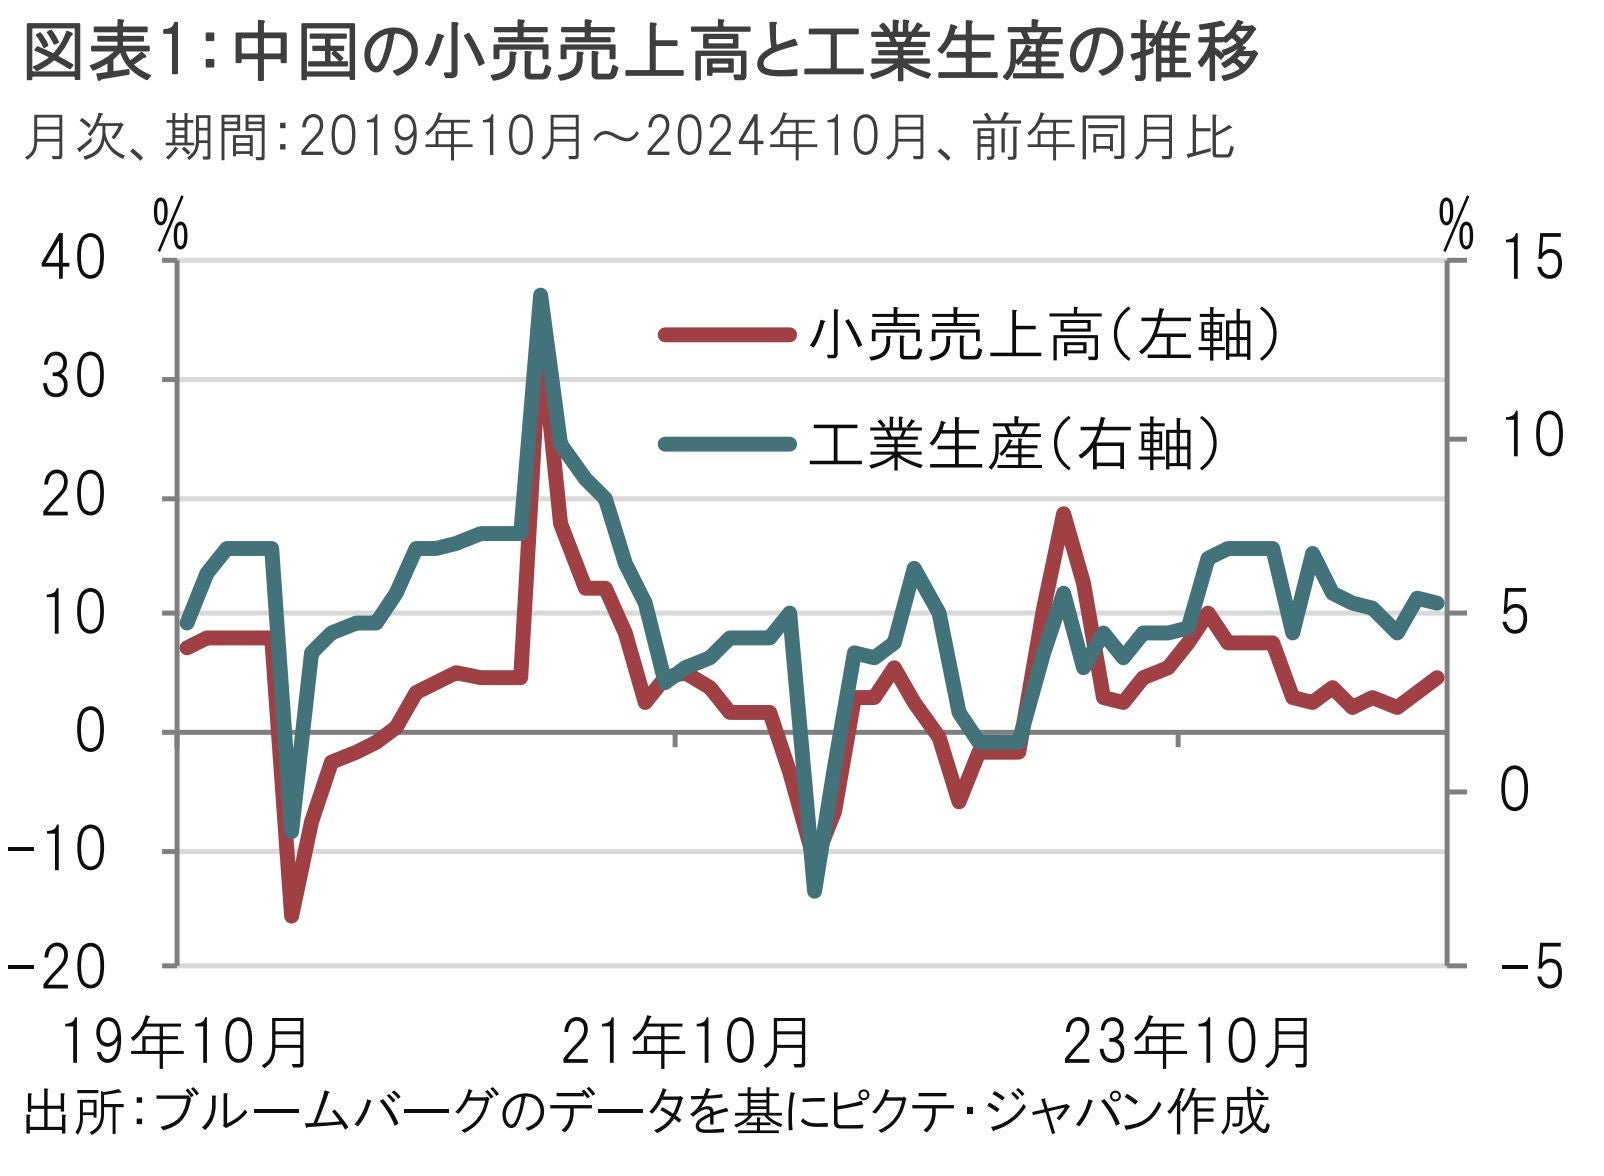
ウォーシュ議長は米個人消費支出(PCE)物価指数を引き合いに、同指数が2021年以降、物価目標を上回り続けていることを指摘、その上で、過去2年間は改善ペースが緩やかだったことに不満を示した(図表1参照)。インフレ対応を優先するメッセージを受け、米国債利回りは概ね上昇した。

注目度が高かったウォーシュ議長の講演のトーンがタカ派的であったのは報道の通りだ。講演内容は後述するが、まずはウォーシュ議長の発言を受けた市場の反応を確認し、内容を検討し、今後を占う。結論から述べれば、年内利上げの可能性が以前よりは高まったと筆者はみている。
米国債市場では、ウォーシュ議長の講演を受けて国債利回りが上昇した。10年国債利回りは前日比で4bp(1bp=0.01%)上昇して4.7%台となった(図表2参照)。興味深いのは政策金利の動向を反映する傾向がある2年国債利回りで、前日比11bp上昇した。図表2に、利回り格差(10年国債利回り-2年国債利回り)を黒線で示したが、利回り格差は講演後に縮小した。年内利上げ期待が高まったことなどを反映したとみられる。9月の米連邦公開市場委員会(FOMC)での利上げ確率は講演前の4割弱から、講演後は6割弱となった。

なお、利回り格差は8月半ばから縮小方向だ。同時期に発表された米物価指標がインフレ鈍化を示唆したことに加え、ベッセント米財務長官が米長期国債の買い入れ消却(バイバック)を倍増させることを発表するなど、長期国債利回りを押し下げる政策の発表が(今のところ)、ピークからの小幅な利回り低下要因となっている可能性がある。
ウォーシュ議長の講演は利回り格差を縮小させたが、利上げを示唆する内容であるなか、10年国債利回りの水準は押し上げられた。ウォーシュ議長の7月FOMC後の会見は、タカ派色が抑えられた内容で、年内据え置きさえ想起させた(筆者も年内据え置きと最初は判断した)。そのためもあって、市場ではFRBの利上げ対応の遅れ(ビハインド・ザ・カーブ)を懸念する声もあった。ウォーシュ議長の講演はビハインド・ザ・カーブ懸念をある程度打ち消す内容だったように思われる。そのため国債市場だけでなく、為替、株式市場も、一定程度、タカ派トーンを意識した展開となった。
次に、ウォーシュ議長の今回の講演の中で、注目された発言は何か。筆者の見解では、ウォーシュ議長が金融環境について「全体でみれば引き締め的と言えない」と指摘したことがやや驚きだった。先ほど7月FOMCの会見がハト派的と指摘した理由は、長期金利の上昇が「金融環境を引き締めてくれている」と利上げの必要性を打ち消すかのような発言をしていたからだ。しかも、長期金利の水準を7月FOMCと足元を比べると変化は小幅だ。
経済認識はタカ派的だ。米国景気は国内民間最終需要(個人消費と民間国内総固定投資)がAI投資を受け年初来3%近いペースで力強く増加したと述べた。雇用も、伸びの低さは認識しているが失業率は低水準で、完全雇用に近いとみている。
一方、インフレについてウォーシュ議長は懸念を表明している。ウォーシュ議長はFRBの物価目標がPCE物価指数の2%であることを改めて強調したうえで、PCE物価指数が前年同月比で3.7%上昇(図表1参照)、コアPCEは3.3%上昇と、物価目標を上回り続けていると不満を示した。また過去2年間は(PCEの前年同月比の伸びは24年9月を底に)改善が緩やかで再加速の懸念を示した。なお、ウォーシュ議長は最近のインフレ率鈍化にも言及している。確かに、短期的動向を反映する前月比の伸びは過去数ヵ月は落ち着いている。しかし、インフレ懸念を打ち消すには不十分だ。インフレへのメッセージはあくまで、「明確かつ十分な速度で2%の物価目標に向かっていないなら、われわれにはやるべきことがある」であり、条件付きで利上げの可能性を強くにじませた。ウォーシュ議長はフォワードガイダンス(金融政策の今後の方針)を語らないと説明してきた。しかし、7月のFOMC会見では、方針の不明確さから、市場では今後の金融政策について様々な憶測が生まれ、不透明感が高まった。セントルイス連銀のムサレム総裁は8月20日、米長期国債利回りの上昇について「利回り上昇の原因はFRBの信認をめぐる疑念ではなく、AI投資に伴う資金需要拡大と財政悪化懸念が原因」という趣旨の発言を行った。他の連銀総裁からも同様の発言があった。これは裏を返せば、利上げが後手に回っているとの懸念や、FRBとの対話に市場が不安を抱えていることに対し、FRBも答える必要性あると認識していたのではないだろうか。今回の講演の全体的なトーンが利上げにやや踏み込んだ印象だったのは、こうした懸念への払しょくに努めた結果のようにも思われる。
講演を受け9月FOMCでの利上げ見通しが高まった。しかし、決め打ちでないことも確かだ。地区連銀総裁の最近の発言も利上げがコンセンサスとは言い難い。今後を占ううえで経済データ、特にインフレ指標が、重要なカギになると筆者はみている。
●当資料はピクテ・ジャパン株式会社が作成した資料であり、特定の商品の勧誘や売買の推奨等を目的としたものではなく、また特定の銘柄および市場の推奨やその価格動向を示唆するものでもありません。
●投資信託は値動きのある有価証券等に投資するため、基準価額は変動します。外貨建資産の場合は為替変動リスクもあります。したがって、投資者の皆さまの投資元本が保証されているものではなく、基準価額の下落により損失が生じ、投資元本を割り込むことがあります。運用による損益は、すべて投資者の皆さまに帰属します。
●当資料は信頼できると考えられる情報に基づき作成していますが、その正確性、完全性、特定の目的への適合性を保証するものではありません。記載内容は作成日現在のものであり、予告なく変更される場合があります。また、過去の実績は、将来の運用成果等を示唆・保証するものではありません。
●投資信託は預金等ではないため、元本および利回りの保証はなく、預金保険機構または保険契約者保護機構の対象ではありません。また、登録金融機関でご購入いただいた投資信託は、投資者保護基金の対象とはなりません。
●当資料の内容は、法務、会計、税務、経営、投資その他に係る助言を目的としたものではありません。
●当資料に掲載されている内容に関する著作権その他の知的財産権は、原則として、当社、ピクテ・グループまたは正当な権利者に帰属します。無断での使用、複製、転載、改変、翻訳、配布等は禁止されています。マーケット・データのご利用に関する詳細は、当社ウェブサイト 「会社情報」の「運用・方針等」内の「マーケット・データ利用規約」をご参照ください。