- Article Title
- 中国:堅調な貿易の一方で、内需・不動産に課題
梅澤 利文
2026/09/09
中国の8月の貿易統計では、輸出入とも、高水準の取引が続いている。半導体や再生可能エネルギー関連、EVなどが輸出を牽引し、輸出先もASEANやアフリカ、中南米などへ分散が進む。中国の物価を見ると、CPIの上昇はPPIに比べ鈍く、個人消費の弱さから価格転嫁の鈍さがインフレ抑制要因とみられる。長期にわたる不動産不況と未完成住宅問題が景気の重石であり、本格的な対策が待たれている。
中国税関総署が9月8日に発表した8月の貿易統計(ドル建)によると、輸出は前年同月比で25.0%増と、市場予想の25.9%増を小幅ながら下回ったが、前月の23.9%増を上回った(図表1参照)。輸入は28.2%増と、市場予想の31.0%増を下回ったものの、前月の27.5%増を上回った。なお、輸入拡大の背景は原料価格上昇の寄与が大きく内需拡大に必ずしも結びつかない点に注意が必要だ。

輸出品目をみると、AI投資の恩恵を受ける集積回路(半導体)は前年同月比で約130%増と大幅な伸びで、コンピューターなどを含むハイテク関連は同56.9%増、3ヵ月平均でも53.9%増だった。また、再生可能エネルギー関連なども堅調だった。
中国の貿易取引は引き続き活発だ。経済成長の押し上げ要因である輸出は、昨年からの反動やハイテク関連に加え、地政学リスクの悪化などによる再生可能エネルギー需要を受け、電気自動車(EV)や、太陽光発電などの輸出も堅調だ。また、衣料等は8月に前年同月比12.6%増、家電は10.9%増と底堅い伸びだった。これらの財は昨年、関税の影響で軟調だった昨年からの反動の側面と、中国製品への回帰という面もありそうだ。
中国は幅広く輸出相手国との取引を確保している。8月の東南アジア諸国連合(ASEAN)向け輸出は前年同月比で約30%増と前月から減速したが、依然高水準の取引だ。図表にはないが、アフリカ、中南米向けも2桁の伸びを確保している。昨年大幅に落ち込んだ米国向けは、反動という面はあるが8月は34.4%の伸びを確保した。ただし、日本向け輸出は約8%増、欧州連合(EU)は7%増弱と伸び悩んでいる点に注意は必要だ。

貿易摩擦の懸念はあるものの、中国の輸出品目の広がりや、輸出相手国の分散などから、中国の輸出は当面、成長の押し上げ要因となりそうだ。
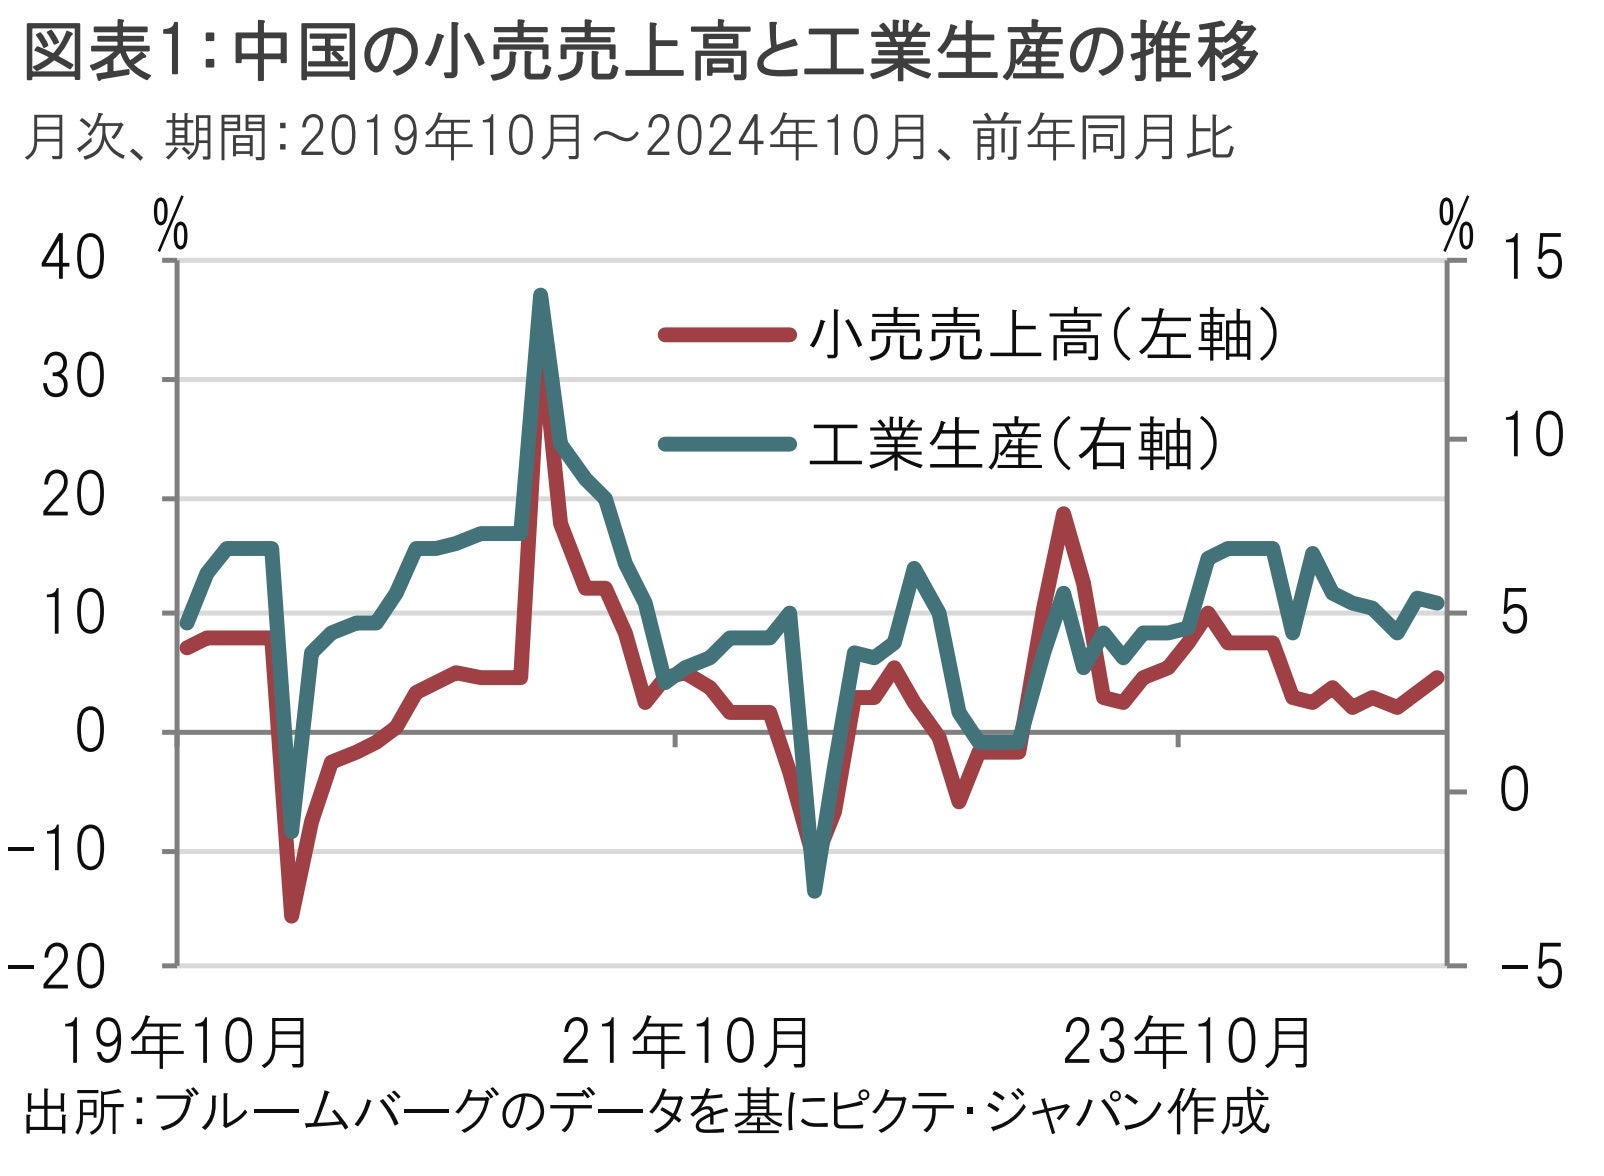
一方で、内需の回復は鈍い。8月の小売売上高の発表は9月15日に予定されている。7月の前年同月比の伸びは0.6%だったが、市場予想は8月も同程度の伸びにとどまると見込んでいる。9日に公表された8月の消費者物価指数(CPI)は前年同月比で0.8%上昇し、前月の0.5%上昇は上回ったが依然水準は低い(図表3参照)。同時に発表された卸売物価指数(PPI)は3.8%の上昇だった。

CPIを景況感の代替変数とすると、個人消費の弱さが価格転嫁を遅らせ、インフレの抑制要因になっているとみられる。PPIの伸びに比べてCPIの上昇が鈍いのは、原料価格上昇を価格転嫁しにくい状況とも見られよう。もっとも、中国のCPIは豚肉価格の下落傾向でCPIの伸びが鈍かったという固有の事情もある。ただし、豚肉に加え生鮮野菜などは8月前月比で上昇に転じた。これらの品目のCPIへの影響は今後、変わるかもしれない。
反対に、タブレットやコンピューター、携帯電話などの価格は、AI需要にともない8月も上昇した。ただし、これは中国だけの事情ではないが、AIが汎用技術として幅広い経済活動に影響が波及しているとは言い難い中、価格上昇も特定の分野に偏る傾向がある。内需全体を押し上げるには別の対応が求められるだろう。内需の回復が鈍い中国にとっては逆風となることも懸念されるだけに、当局の対策も待たれるところだ。
中国の景気が、盛り上がりにくい背景の1つとして、5年以上にわたる不動産不況が挙げられる。中国の家計の債務残高は減少傾向だが、これは住宅ローンの削減に伴う形で進んできた。理由は様々だが、根本には不動産市場への不信があると思われる。日本や米国と異なり、中国では建設中に住宅などを購入する、いわゆる予約販売が主流だ。この方式では、建設途中に不動産企業の資金繰りが悪化すると、住宅ローンは払い続ける一方で工事は中断する、未完成住宅問題が発生し、報道されてきた。しかし、中国の不動産企業の信用力は回復には程遠い。住宅投資に二の足を踏むのも無理はない。こうしたなか、8月28日に不動産販売管理制度や融資に関する政策が通知された。これらの政策の中には、問題が多かった予約販売から、完成後の販売にシフトさせる内容が通知に盛り込まれた。もっとも、通知による完成後販売への適用は主に新規(既に譲渡済みでも施工計画許可を取得していない案件など)に限られ、既許可案件は採用を奨励するにとどまるなど、効果が表れるまで時間がかかることも想定される。また、当初は不動産企業の資金調達を悪化させる懸念もある。予約販売が活用されたのは、不動産企業が開発に必要な資金を銀行からの借り入れなどによらず、予約販売のスキームを活用してきた面があるため、スキームの変更による資金調達悪化に注意が必要だ。筆者は中国の不動産問題には予約販売の廃止などが必要な方策の1つと指摘してきた。今回の対策の方向性は期待できるとみるが、結果の評価はまだ先となることも想定されよう。
●当資料はピクテ・ジャパン株式会社が作成した資料であり、特定の商品の勧誘や売買の推奨等を目的としたものではなく、また特定の銘柄および市場の推奨やその価格動向を示唆するものでもありません。
●投資信託は値動きのある有価証券等に投資するため、基準価額は変動します。外貨建資産の場合は為替変動リスクもあります。したがって、投資者の皆さまの投資元本が保証されているものではなく、基準価額の下落により損失が生じ、投資元本を割り込むことがあります。運用による損益は、すべて投資者の皆さまに帰属します。
●当資料は信頼できると考えられる情報に基づき作成していますが、その正確性、完全性、特定の目的への適合性を保証するものではありません。記載内容は作成日現在のものであり、予告なく変更される場合があります。また、過去の実績は、将来の運用成果等を示唆・保証するものではありません。
●投資信託は預金等ではないため、元本および利回りの保証はなく、預金保険機構または保険契約者保護機構の対象ではありません。また、登録金融機関でご購入いただいた投資信託は、投資者保護基金の対象とはなりません。
●当資料の内容は、法務、会計、税務、経営、投資その他に係る助言を目的としたものではありません。
●当資料に掲載されている内容に関する著作権その他の知的財産権は、原則として、当社、ピクテ・グループまたは正当な権利者に帰属します。無断での使用、複製、転載、改変、翻訳、配布等は禁止されています。マーケット・データのご利用に関する詳細は、当社ウェブサイト 「会社情報」の「運用・方針等」内の「マーケット・データ利用規約」をご参照ください。